La mayoría de los operadores aprendió a equilibrar un dashboard (una fila de números con el mismo peso, todos hoy más fáciles de mover). Pero nunca pesaron lo mismo. Uno de ellos siempre fue el río; los demás solo lo alimentan.
Durante la mayor parte de mi carrera, la respuesta honesta a “¿al servicio de qué está, en el fondo, un operador senior?” habría sido: de ese dashboard. Ingresos, CAC, NPS, utilización, velocidad, retención (equilibrarlos, mantenerlos todos sanos). Ese modelo acaba de romperse. Dos veces.
Por qué se rompió el dashboard. Primero, la IA abarató mover la mayoría de esas métricas. Cuando usted puede lanzar campañas, publicar funcionalidades y generar análisis a un costo marginal bajo, optimizar cualquier métrica aislada deja de ser una señal y se convierte en simple movimiento. Cuando cada número del tablero se mueve con un prompt, un dashboard equilibrado casi no le dice nada. Es ruido con buen diseño.
Segundo, y esta es la que nos entrenaron para no ver: esas métricas nunca tuvieron el mismo peso, ni siquiera al principio. Simplemente vivimos una era que nos permitió fingir que sí.
Nos formamos en una anomalía. Mire un gráfico de largo plazo del S&P y verá una línea que, a través de cada crisis y cada recesión, en el fondo conoce una sola dirección: hacia arriba. Esa es la experiencia que los últimos 50 años grabaron a fuego en los negocios (sobre todo los últimos quince). Más o menos de 2009 a 2021, el dinero fue fácil. El capital era barato, abundante, y la siguiente ronda parecía segura.
Ese entorno le enseñó a una generación de operadores una sola lección, y distorsionada: el crecimiento se premia, la quema de caja se perdona y la caja es un detalle que finanzas resuelve en el sótano. “Crecer rápido, levantar la siguiente ronda, arreglar la economía unitaria después” tenía su lógica. En un mundo de dinero gratis, era racional. Pero el trabajo lo hacía el viento a favor, y el viento a favor no es una ley de los negocios. La liquidez barata y abundante es la excepción histórica. Durante la mayor parte de la historia económica, el capital fue escaso y caro, y los operadores que sobrevivieron fueron los que gestionaron una cosa por encima de todo: la velocidad con la que el dinero volvía a entrar por la puerta.
Es la restricción más antigua que existe. Hasta los imperios dependen de ella. La marcha de Napoleón sobre Rusia fue, en esencia, un colapso de abastecimiento y logística (el ejército más poderoso del mundo no pudo mantenerse abastecido lejos de casa). La larga decadencia de Roma fue, entre otras cosas, fiscal (un tesoro sobreextendido que ya no podía pagar lo que había construido). Quite el romanticismo y la lección es clara: no importa lo fuerte que se vea la máquina si se queda sin combustible. Acabamos de pasar quince años con el lujo de olvidar que el combustible tiene nombre. Se llama caja.
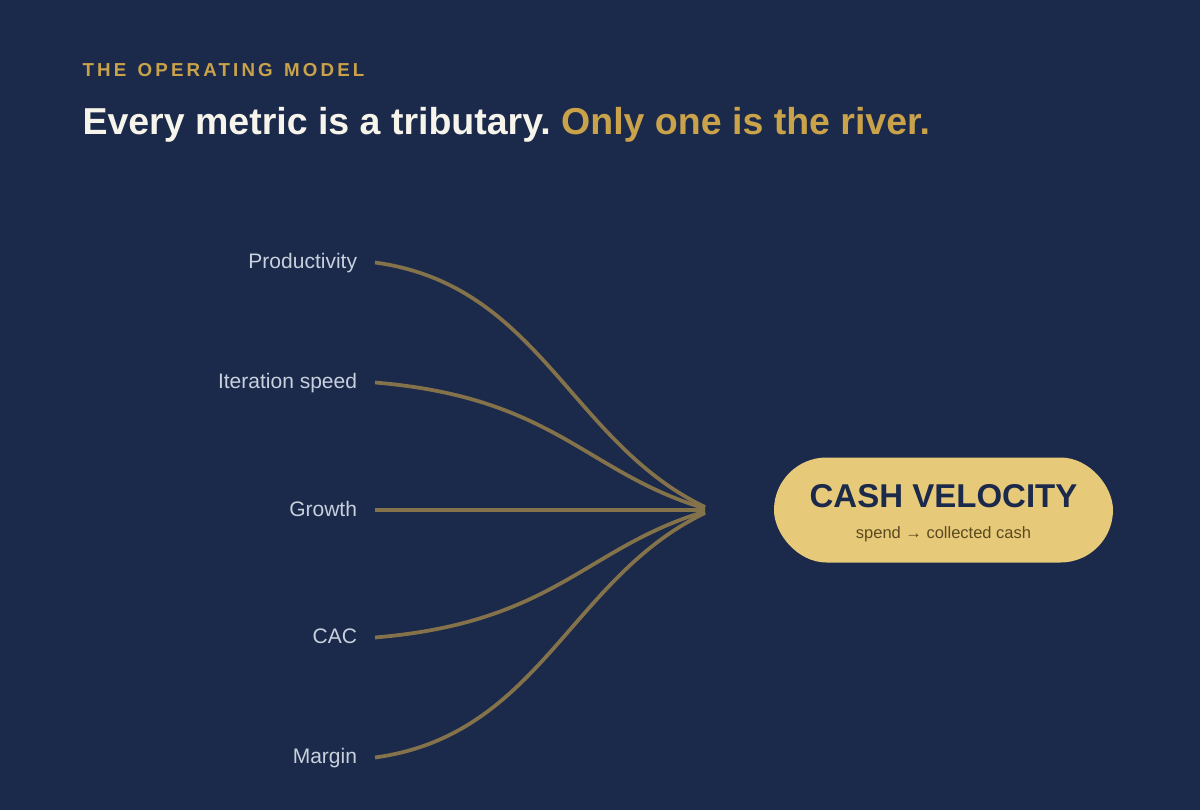
La velocidad de caja es el KPI maestro. Este es, entonces, el nuevo marco con el que trabaja el operador nativo de IA. La conversión de caja (qué tan rápido un dólar de gasto se convierte en un dólar de efectivo cobrado) está por encima del resto. Es la métrica maestra, y todo lo demás es un afluente que la alimenta.
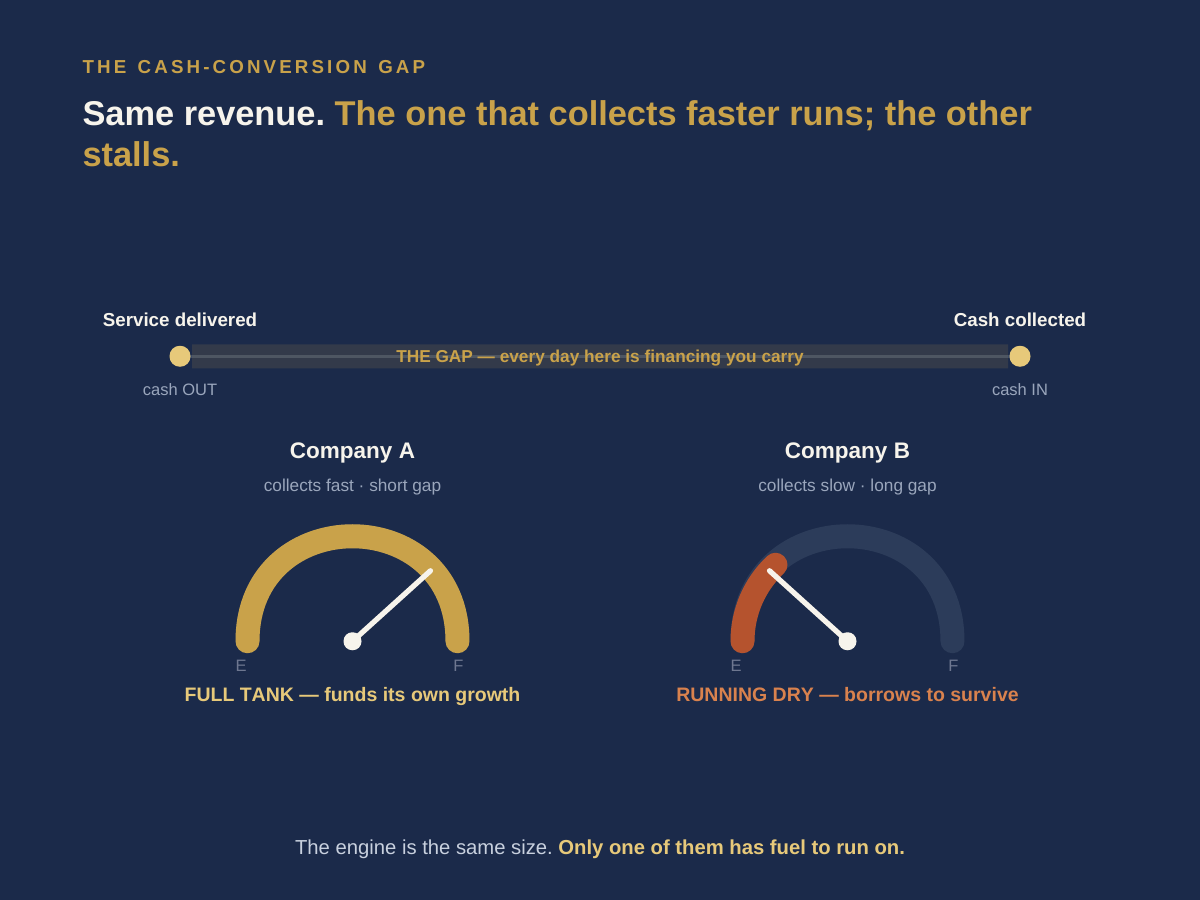
Pongámoslo en concreto. Una clínica atiende hoy, factura a un pagador y cobra 60, 90, a veces 120 días después (si antes no le rechazan la reclamación y tiene que reprocesarla). Cada dólar de esa demora es un dólar que el negocio tiene que financiar de otra forma mientras espera. La brecha entre el servicio prestado y el efectivo cobrado es la diferencia entre una empresa que financia su propio crecimiento y una que tiene que endeudarse para sobrevivir a su propio éxito (aunque las dos reporten exactamente los mismos ingresos). Esa brecha (y no la línea de ingresos) es el juego. Aparece en todos los lugares donde el dinero sale antes de volver: el ciclo de reembolso de un pagador, el gasto en inventario y publicidad de una marca directa al consumidor (DTC), los plazos de un distribuidor con su canal y sus proveedores.
La productividad importa porque acorta la distancia entre gastar y cobrar. La velocidad de iteración importa porque los ciclos más rápidos encuentran antes lo que genera caja (y, igual de importante, cortan lo que la quema antes de que lo desangre). El crecimiento en sí solo es buen criterio de caja cuando devuelve más de lo que consume, en un plazo que usted pueda sobrevivir.
Esto es lo que le da forma concreta al nuevo operador. El trabajo del orquestador va más allá de mantener equilibrado un dashboard. Consiste en canalizar cada función que se mueve rápido hacia la velocidad de caja (y saber, en tiempo real, qué iteraciones alimentan el motor de caja y cuáles solo se sienten productivas). Esa distinción es todo el trabajo. En un mundo de dinero barato, se podía difuminar durante años. Ya no.
La IA hace esto todavía más cierto. Esta es la parte que cierra el círculo. La misma fuerza que desplomó el costo de ejecutar está, a nivel macro, concentrando el costo del capital. La construcción de infraestructura de IA (centros de datos, energía, chips) es uno de los proyectos más intensivos en capital de la historia moderna. Solo los cuatro mayores hiperescaladores planean cerca de $725 mil millones en gasto de capital en 2026 (un alza de aproximadamente 77% en un solo año), y eso ya está mellando incluso sus famosos bolsillos profundos: se proyecta que el flujo de caja libre de Amazon pase a ser negativo. Cuando las empresas más ricas del planeta sienten el apretón de caja de su propia expansión, el capital que esa expansión atrae hacia sí se vuelve más escaso y más caro para todos los demás.
Léalo despacio: construir se abarata mientras el terreno sobre el que se construye se encarece, y el capital para financiarlo ya no es fácil. Si lo trata como una recesión que hay que dejar pasar, se le escapa lo esencial. Es la condición operativa de la era que empieza. Así que la disciplina de caja deja de ser una habilidad para tiempos de crisis y se convierte en la competencia básica de la era de la IA.
La versión que se sostiene, salga como salga. Voy a ser directo sobre el límite de esto. No puedo pronosticar la macro, y tampoco puede nadie que le venda certezas al respecto. Tal vez las ganancias de productividad de la IA sean lo bastante grandes como para sacarnos del apretón con crecimiento y el dinero vuelva a aflojarse. Tal vez no. Pero fíjese en que la tesis no necesita la predicción. La velocidad de caja siempre fue la métrica maestra. La era anterior fue simplemente una anomalía que nos permitió olvidarlo. Salga como salga la próxima década, el operador que trata la caja como columna vertebral (que vuelve a conectar cada función acelerada con la velocidad del dinero cobrado) es el que mantiene viva la empresa el tiempo suficiente para que toda esa ejecución barata se capitalice.
"Pero a veces toca quemar caja." Hay una objeción justa aquí, y con ella se construyeron algunas de las empresas más grandes del último ciclo. En mercados donde el ganador se lleva todo, lo racional es quemar caja para quedarse con el terreno (Uber, Amazon, los laboratorios de IA hoy mismo). Pero incluso esa quema respondía a la caja: era una quema pronosticada y con plazo, con un foso defendible al final (una partida de GTM con un modelo y una salida), válida justamente porque la ventaja inicial se mantenía protegida el tiempo suficiente para cosecharla. La IA rompe la segunda mitad de esa estructura. Cuando el costo y el tiempo de alcanzar al líder se desploman, su ventaja deja de ser duradera: en cuanto su posición subsidiada parece valiosa, un competidor con los mismos modelos y una iteración más rápida puede replicarla antes de que la quema rinda frutos. El foso nunca llega a fraguar. El Uber de 2010 podía quemar más que sus rivales hasta tener una red defendida; lanzado en 2026, lo clonan a mitad de la quema. La única excepción que parece refutar la disciplina de caja termina exigiendo justo lo que la IA acaba de abaratar: una ventaja inicial duradera.
El dashboard tenía muchos números. Siempre hubo uno solo que importaba. Los operadores que lo recuerden primero serán los que sigan en pie para ver cómo terminó la macro.
Ayudo a las empresas a construir la disciplina operativa que esto exige: reconectar la ejecución acelerada por IA con la única métrica que gobierna la supervivencia. Si su modelo avanza rápido en todas las direcciones menos hacia la caja, esa es la conversación que conviene tener.
Fuentes
- Gasto de capital en IA de los hiperescaladores. Los cuatro mayores hiperescaladores (Amazon, Alphabet, Microsoft, Meta) proyectaron cerca de $725 mil millones en gasto de capital combinado para 2026, un alza de aproximadamente 77% frente a un récord de ~$410 mil millones en 2025, según un análisis de resultados del Financial Times (citado por Tom's Hardware y Yahoo Finance, 2026). Las estimaciones van de ~$600B a ~$725B según qué empresas se cuenten y si se incluye a Oracle.
- Impacto en el flujo de caja libre. La escala de la expansión está reduciendo fuertemente el flujo de caja libre de los hiperescaladores, y se proyecta que el de Amazon sea negativo en 2026 (CNBC, febrero de 2026).
- La era de tasas cero. Las tasas de política monetaria de EE. UU. se mantuvieron cerca de mínimos históricos durante la mayor parte de 2009–2021, antes de que el ciclo de ajuste de 2022 redefiniera el costo del capital (Reserva Federal, historial de la tasa de fondos federales).